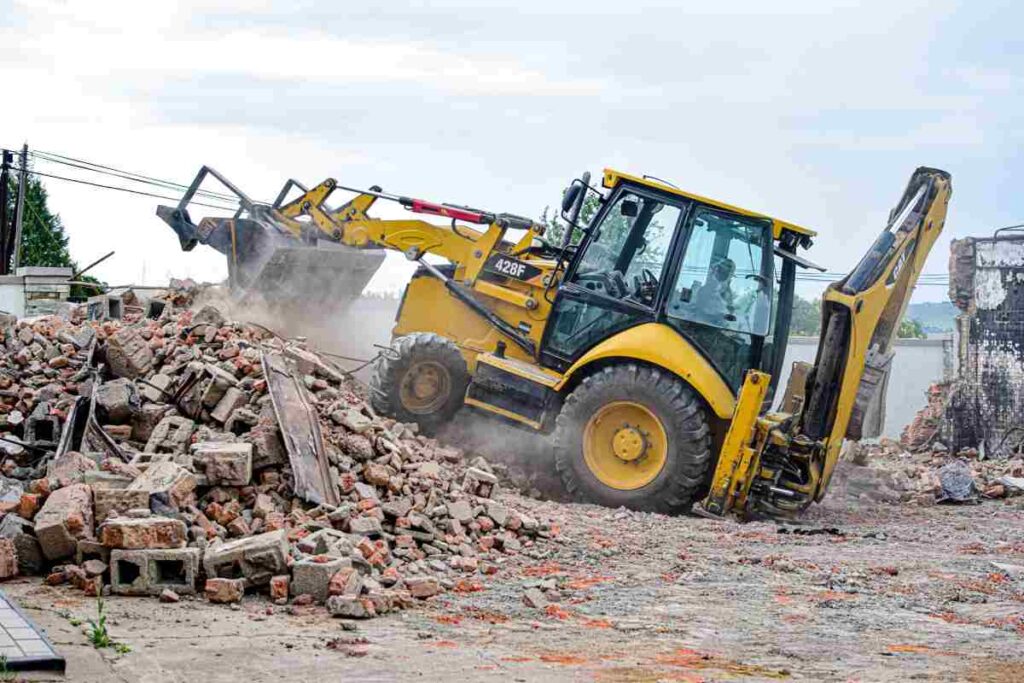
Rigenerazione urbana, demolizioni e grandi cantieri stanno cambiando la geografia delle materie prime per le costruzioni. Nel Gruppo Seipa la produzione di aggregati riciclati è passata da circa 30 mila tonnellate nel 2008 a oltre 320 mila nel 2025, mentre l’estrazione di materiali vergini assume un peso sempre più marginale. «Il cantiere non è più soltanto un consumatore di materia: può diventare anche il punto dal quale la materia riparte».
Per decenni la geografia dell’industria degli inerti è stata determinata soprattutto dalla posizione delle cave. Oggi una seconda geografia sta prendendo forma dentro le città: demolizioni, riqualificazioni e trasformazioni urbane generano enormi quantità di materiali che, quando possiedono le caratteristiche richieste e vengono sottoposti agli opportuni processi di trattamento, possono tornare nel ciclo delle costruzioni.
È un cambiamento che modifica non soltanto l’impatto ambientale dell’edilizia, ma anche la struttura industriale della sua catena di approvvigionamento. La materia prima non arriva più necessariamente soltanto da un giacimento naturale: una quota crescente può essere prodotta recuperando ciò che il sistema delle costruzioni ha già utilizzato.
I numeri del Gruppo Seipa consentono di osservare questa trasformazione lungo quasi vent’anni. Nel 2008 la produzione di aggregati inerti riciclati (AIR) si attestava intorno alle 30 mila tonnellate. Nel 2025 ha superato le 320 mila tonnellate: oltre dieci volte tanto.
Ma il dato quantitativo racconta soltanto una parte del cambiamento. Nello stesso periodo si è progressivamente modificato il rapporto tra attività estrattiva, recupero e produzione. Nel modello industriale del gruppo, nato nel 1968 intorno a materiali naturali come pozzolana e tufo, l’utilizzo di risorse minerarie vergini è diventato progressivamente marginale rispetto allo sviluppo delle attività di trattamento e valorizzazione dei materiali recuperati.
«Stiamo assistendo a un cambiamento della geografia delle materie prime. La cava continua ad avere una funzione industriale, ma accanto ad essa emerge una seconda fonte di approvvigionamento: la materia già incorporata nelle città e restituita dai processi di demolizione e trasformazione urbana» osservano gli specialisti del Gruppo Seipa.
L’Italia produce 90,4 milioni di tonnellate di rifiuti da costruzione e demolizione
La dimensione del fenomeno emerge dai dati nazionali. Secondo il Rapporto Rifiuti Speciali 2026 di ISPRA, nel 2024 le attività di costruzione e demolizione hanno generato in Italia 90,4 milioni di tonnellate di rifiuti, pari al 52,5% dell’intera produzione nazionale di rifiuti speciali. Il tasso di riciclaggio dei rifiuti C&D si è attestato all’82,4%.
Una massa enorme, che trasforma il problema della gestione dei rifiuti in una questione direttamente collegata alla politica industriale delle materie prime.
Perché il passaggio decisivo avviene quando il materiale non viene semplicemente sottratto allo smaltimento, ma viene lavorato, qualificato e reintrodotto nel mercato come aggregato utilizzabile in nuove applicazioni.
È il punto nel quale l’economia circolare smette di essere soltanto gestione del fine vita e diventa produzione.
Dal cantiere all’impianto, e poi di nuovo al cantiere
Il processo inverte una parte della tradizionale catena dell’edilizia. Nel modello lineare la materia viene estratta, trasformata, trasportata e infine utilizzata nel cantiere. Nella filiera circolare si aggiunge un percorso di ritorno: il materiale proveniente da demolizioni e costruzioni può essere selezionato e trattato per generare nuovi aggregati e rientrare nel sistema produttivo.
Nel 2025 il Gruppo Seipa ha gestito complessivamente oltre 1,2 milioni di tonnellate di materiali tra ingressi e uscite dai propri insediamenti industriali. Circa il 60% dei volumi trattati è legato agli aggregati inerti riciclati, considerando i materiali avviati a recupero e quelli reintrodotti nel mercato, mentre il 75% dei materiali in uscita è di natura riciclata.
Nello stesso anno il tasso di reimpiego degli aggregati riciclati prodotti dal gruppo ha raggiunto il 100%. Un risultato già registrato in alcuni esercizi precedenti, ma oggi ottenuto su quantità produttive molto superiori.
«Il cambiamento non consiste semplicemente nel sostituire una materia con un’altra. Significa costruire una filiera capace di raccogliere, trattare, controllare e riportare sul mercato materiali che in un modello lineare avrebbero concluso il proprio ciclo economico» sottolineano gli specialisti di Seipa.
Non tutto il riciclato ha lo stesso valore
La nuova frontiera industriale non riguarda, tuttavia, soltanto la quantità recuperata. Riguarda anche dove e come il materiale riciclato viene utilizzato.
Nel 2025 circa 60 mila tonnellate di AIR, pari a circa il 18% della produzione complessiva del Gruppo Seipa, sono state destinate ad applicazioni a maggiore valore aggiunto, tra cui conglomerati bituminosi, miscele premiscelate e materiali per sottofondazioni tecniche.
È un passaggio rilevante perché amplia progressivamente lo spazio nel quale il materiale recuperato può competere con quello naturale.
Più aumentano qualità, continuità delle caratteristiche tecniche e possibilità d’impiego degli aggregati riciclati, più la filiera può ridurre la propria dipendenza dall’estrazione di nuove risorse.
La questione diventa quindi economica oltre che ambientale: quanto valore industriale può essere estratto da materiali che la città restituisce?
La materia incorporata negli edifici diventa una risorsa
È in questo senso che le città possono essere lette come una sorta di deposito di materie prime già estratte, trasformate e incorporate in edifici e infrastrutture.
Cemento, laterizi, aggregati e altri materiali rimangono immobilizzati per decenni nel patrimonio costruito. Quando un edificio viene demolito o un’infrastruttura trasformata, una parte di quella materia torna disponibile.
Non automaticamente, però, e non tutta nello stesso modo. La possibilità di recuperarla dipende dalla natura dei materiali, dalla separazione dei diversi flussi, dalle caratteristiche tecniche, dalle lavorazioni necessarie e dal rispetto della disciplina ambientale applicabile.
È proprio questa capacità di trasformare un flusso eterogeneo proveniente dai cantieri in prodotti con caratteristiche definite a distinguere il semplice trattamento del rifiuto dalla costruzione di una vera filiera industriale delle materie seconde.
Dalla cava alla “miniera urbana”
Il fenomeno viene spesso sintetizzato attraverso il concetto di “miniera urbana”: il patrimonio costruito contiene una quantità di materiali che può, almeno in parte, essere recuperata quando edifici e infrastrutture arrivano alla fase di demolizione o trasformazione.
Per l’industria degli inerti significa affiancare alla geografia tradizionale delle cave una nuova geografia, determinata dalla concentrazione degli edifici, dai processi di rigenerazione urbana, dai grandi cantieri e dalla presenza degli impianti capaci di trattarne i materiali.
Anche la logistica assume così un peso crescente. Quanto maggiore è la distanza tra luogo di produzione del rifiuto, impianto di trattamento e nuovo luogo di utilizzo, tanto più trasporto e movimentazione incidono sull’efficienza economica e ambientale del processo.
La prossimità tra città, cantieri, impianti e mercati di destinazione diventa quindi uno degli elementi della competitività della filiera circolare.
Una trasformazione che cambia il mestiere degli inerti
La traiettoria del Gruppo Seipa sintetizza questa evoluzione. Nato nel 1968 intorno all’estrazione e commercializzazione di pozzolana e tufo, il gruppo ha progressivamente affiancato alle attività tradizionali trasporto, calcestruzzi, premiscelati, gestione dei rifiuti inerti, impianti di recupero e produzione di aggregati riciclati.
In meno di vent’anni, le circa 30 mila tonnellate di aggregati riciclati prodotte nel 2008 sono diventate oltre 320 mila.
Ma è soprattutto il cambiamento della funzione industriale a segnare il passaggio: da un settore costruito prevalentemente intorno alla disponibilità della materia naturale a una filiera che deve essere capace anche di rigenerare la materia già utilizzata.
«Per molto tempo la domanda dell’industria degli inerti è stata dove trovare la materia necessaria per costruire. Oggi dobbiamo porcene anche un’altra: quanta della materia già presente nelle nostre città possiamo recuperare e riportare nel sistema produttivo?» osservano gli specialisti del Gruppo Seipa.
La risposta potrebbe incidere direttamente sulla futura geografia delle costruzioni. Perché, se la città diventa anche una fonte di materia, il valore economico non risiede più soltanto in ciò che si estrae dal territorio, ma anche in ciò che si riesce a non perdere quando il territorio viene trasformato.
Comments
Potrebbe anche interessarti
-
EDILIZIA, DOPO IL BOOM DEL RICICLO LA SFIDA È CREARE VALORE: SEIPA, 320 MILA TONNELLATE DI INERTI RECUPERATI
-
PNEUCAST: OGNI 100 MILA GOMME RICOSTRUITE SI POSSONO RISPARMIARE 29 MILIONI DI LITRI DI PETROLIO
-
Perché scegliere un fornitore di energia green conviene all’ambiente (e alla bolletta)
-
Dal Belice a Priolo: la Sicilia accelera sulla Protezione Civile digitale
-
TRANSIZIONE CLIMATICA, SEIPA: «ECONOMIA CIRCOLARE E BIODIVERSITÀ SONO LEVE STRATEGICHE»